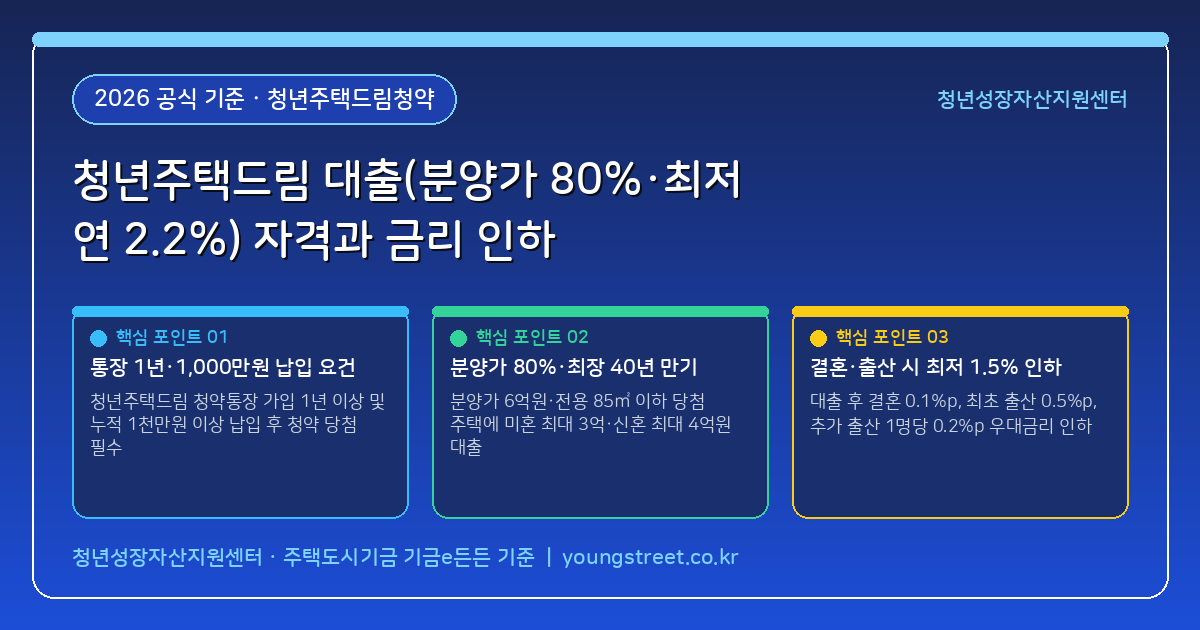
무주택 청년의 내 집 마련을 돕기 위해 출시된 청년주택드림 청약통장(최고 연 4.5% 금리)의 가장 강력한 핵심 혜택은 청약에 당첨된 순간 발동하는 청년주택드림 대출 연계권입니다. 통장에 가입한 지 1년 이상이 지나고 누적 1,000만원 이상을 납입한 만 20세~39세 무주택 청년이 분양가 6억원 이하·전용면적 85㎡(국민평형) 이하 아파트 청약에 당첨되면, 소유권이전등기(잔금) 시점에 분양가의 최대 80%까지 최저 연 2.2% 고정금리, 최장 40년 만기라는 파격적인 조건으로 잔금 대출을 받을 수 있습니다.
여기에 대출 실행 이후 결혼하면 0.1%p, 첫째 출산 시 0.5%p, 둘째 이상 다자녀 출산 시 1명당 0.2%p씩 추가 금리 인하 혜택이 더해져 대출 금리가 최저 연 1.5% 하한선까지 내려갑니다. 시중은행 주택담보대출(연 4%대, 30년 만기, LTV 70%)과 비교하면 매월 상환하는 원리금 부담을 절반 가까이 낮출 수 있는 셈입니다. 청년주택드림 대출의 세부 자격 요건과 소득 구간별 금리표부터, 기존 일반 주택청약종합저축 가입자의 전환가입 인정 규칙 및 40년 만기 상환 시뮬레이션까지 상세히 정리해 드립니다.
청년주택드림 대출 생애주기 금리 인하 공식 및 최저 하한선(연 1.5%) 계산청년주택드림 대출의 최종 적용 금리는 [소득·만기별 기본 대출금리(연 2.2%~3.9%) - 생애주기 우대금리 합산(결혼 0.1%p + 최초 출산 0.5%p + 추가 다자녀 출산 1인당 0.2%p, 최대 1.0%p 인하 한도)]로 산출되며, 우대금리 차감 후 최저 금리 하한선은 연 1.5%입니다. 예를 들어 기본금리 연 2.4%를 적용받은 청년이 대출 실행 후 결혼(-0.1%p)하고 첫째(-0.5%p)와 둘째(-0.2%p)를 출산하면 총 0.8%p가 인하되어 남은 만기 동안 연 1.6%의 초저금리로 내 집을 보유하게 됩니다.
청년주택드림 대출 기본 자격 요건 및 우대금리 조건 비교표
청년주택드림 청약통장 자체는 연소득 5,000만원 이하인 만 19세~34세 무주택 청년만 신규(또는 전환) 가입할 수 있지만, 향후 청약 당첨 후 연계되는 청년주택드림 대출은 통장 가입 후 나이가 들거나 결혼해 맞벌이가 되는 현실을 반영하여 연령과 소득 커트라인을 훨씬 넓게 인정해 줍니다.
| 심사 항목 구분 | 청년주택드림 청약통장 (가입 단계) | 청년주택드림 대출 (청약 당첨 후 잔금 단계) | 실무 유의사항 및 예외 인정 기준 |
|---|---|---|---|
| 대상 연령 및 세대 요건 | 만 19세 ~ 만 34세 이하 무주택자 (병역 이행 시 최대 6년 차감 연장) | 대출 신청일 기준 만 20세 ~ 만 39세 이하 무주택 세대주 (당첨자 본인) | 통장은 34세 전 가입해 두고 실제 청약 당첨·대출은 만 39세까지 가능 |
| 연소득 커트라인 (세전) | 본인 단독 연소득 5,000만원 이하 (비과세 현역병·사회복무요원 가입 가능) | 미혼 단독 연소득 7,000만원 이하 / 기혼(신혼) 부부 합산 1억원 이하 | 통장 가입 후 연봉이 올라도 대출 기준(미혼 7천·부부 1억) 이내면 적격 |
| 필수 통장 유지·납입 실적 | 매월 2만원 ~ 최대 100만원 자유 납입 (최고 연 4.5% 금리, 이자 500만원 비과세) | 청년주택드림 청약통장 가입 후 1년 이상 경과 & 누적 1,000만원 이상 납입 | 청약 당첨을 위해 사용한 통장이 반드시 '청년주택드림 청약통장'이어야 함 |
| 대상 주택 규모 및 분양가 | 국민주택 및 민영주택 전 평형 청약 가능 | 분양가 6억원 이하 & 전용면적 85㎡(읍·면 지역은 100㎡) 이하 분양 아파트 | 시세나 감정가가 아닌 입주자모집공고문상 '분양가격(발코니 확장비 등 기준)' 6억 이하 |
| 대출 한도(LTV) 및 금리·만기 | 청년도약계좌 만기 해지금 최대 5,000만원 일시납 연동 허용 | 분양가의 최대 80% 이내 (미혼 최대 3억원, 신혼·다자녀 최대 4억원 등) / 최저 연 2.2%, 최장 40년 | 결혼(0.1%p)·최초 출산(0.5%p)·다자녀(인당 0.2%p) 인하 시 최저 연 1.5% |
통장 전환가입부터 청약 당첨·계약금 인출·잔금 대출 실행까지 4단계 동선
청년주택드림 대출을 차질 없이 실행하려면 청약 입주자모집공고일 이전에 통장 요건을 먼저 완성해야 합니다. 아래 순서에 따라 통장 전환과 납입액 관리를 진행하시기 바랍니다.
- 기존 주택청약종합저축 가입자의 '청년주택드림 청약통장' 전환가입 완료: 일반 주택청약종합저축을 보유한 만 19~34세(소득 5,000만원 이하) 무주택 청년은 직전년도 소득확인증명서(청년우대형 주택청약종합저축 가입·과세특례 신청용)와 무주택 확인 서류를 지참해 취급 은행(우리·국민·기업·농협·신한·하나·대구·부산·경남은행)에서 청년주택드림 통장으로 전환가입합니다(기존 청년우대형 청약통장 가입자는 별도 신청 없이 자동 전환 완료).
- 청약 당첨 전까지 '가입 1년 이상 + 납입액 1,000만원 이상' 실적 충족: 월 납입 한도가 기존 50만원에서 월 최대 100만원으로 상향되었고 청년도약계좌나 청년희망적금 만기 수령액을 최대 5,000만원까지 일시납으로 넣을 수 있으므로, 청약 신청 전에 누적 예치금을 1,000만원 이상으로 채워 둡니다.
- 분양가 6억원 이하·전용 85㎡ 이하 단지 당첨 후 계약금 납부용 '통장 일부인출(1회)' 활용: 아파트 청약에 당첨되면 분양가의 10%에 해당하는 계약금(예: 분양가 5억원 시 5,000만원)을 한 달 내에 마련해야 합니다. 기존 청약통장은 돈을 빼려면 통장을 아예 해지해야 했지만, 청년주택드림 청약통장은 청약 당첨 후 분양계약금 납부 목적으로 통장 해지 없이 납입금 일부를 1회 인출할 수 있어 고금리(최고 4.5%)와 비과세 혜택을 잔금 시점까지 유지할 수 있습니다.
- 입주(소유권이전등기) 시점에 기금e든든 및 수탁은행에서 청년주택드림 대출 실행: 아파트 준공 후 입주 지정 기간이 도래하면 주택도시기금 포털(기금e든든) 또는 수탁은행을 통해 만 39세 이하·소득(미혼 7,000만원·부부 1억원 이하) 심사를 거쳐 분양가의 최대 80% 범위 내에서 40년 만기 저리 대출로 잔금(및 기존 중도금 대출 대환)을 치릅니다.
40년 만기 원리금 절감 시뮬레이션과 전환가입 납입 인정 규칙
청년주택드림 대출이 왜 청년층에게 가장 강력한 주거 사다리인지 실제 숫자로 비교해 보면 차이가 명확해집니다.
시중은행 주담대(연 4.2%·30년) vs 청년주택드림 대출(연 2.2%·40년) 월 상환액 비교
분양가 4억 5,000만원인 전용면적 59㎡ 신축 아파트에 당첨된 청년이 3억원을 대출받는다고 가정해 보겠습니다. 일반 시중은행 주택담보대출(연 4.2%, 30년 만기 원리금균등상환)을 이용하면 매월 은행에 내야 하는 원리금은 약 146만 7,000원에 달합니다.
반면 청년주택드림 대출로 최저 금리인 연 2.2%, 40년 만기 원리금균등상환을 적용받으면 매월 상환액은 약 94만 5,000원으로 줄어듭니다. 매달 나가는 주거 금융비용이 약 52만 2,000원씩 절약되며, 향후 결혼과 첫째 출산으로 0.6%p 추가 금리 인하(연 1.6%)까지 받게 되면 월 상환액은 80만원대 초반까지 내려가 웬만한 수도권 전세나 월세보다 훨씬 저렴한 비용으로 내 집을 소유하게 됩니다.
일반 청약통장에서 전환가입 시 '1년 기간 및 1,000만원 납입액' 인정 기준
일반 주택청약종합저축에서 청년주택드림 청약통장으로 전환가입할 때 기존의 청약 가입 기간, 납입 인정 회차, 그리고 기존에 모아둔 원금(예치금)은 청약 가점 및 1순위 자격 산정에서 100% 그대로 연속 인정됩니다. 다만 대출 자격 요건인 '가입 1년 이상 및 1,000만원 이상 납입'을 따질 때, 기존 통장 원금은 전환원금으로 이관되어 합산되지만 우대이율(4.5%)은 전환 이후 신규 납입분부터 적용되므로 전환가입 후 최소 1년 이상 통장을 유지하고 추가 납입을 통해 총 예치금 1,000만원 이상을 맞추어 두는 것이 안전합니다.
청년주택드림 통장·대출 이용 시 반드시 체크해야 할 주의사항
- 청약 당첨 전에 통장을 담보로 대출받거나 해지하면 연계 대출 자격 상실: 청년주택드림 대출은 반드시 청년주택드림 청약통장을 사용하여 청약에 당첨된 경우에만 신청할 수 있습니다. 통장 가입 전에 이미 당첨되었거나 다른 일반 통장으로 당첨된 경우, 또는 당첨 전 통장을 해지한 경우에는 청년주택드림 대출 대신 일반 신생아 특례 디딤돌대출이나 내집마련 디딤돌대출(LTV 70~80%)을 이용해야 합니다.
- 입주 시점의 자산 심사 기준(순자산가액 상한선) 확인: 주택도시기금 정책 모기지 상품인 만큼 대출 신청 시점에 소득 요건(미혼 7,000만원·부부 1억원 이하)뿐만 아니라 본인과 배우자의 부동산·자동차·금융자산에서 부채를 뺀 순자산가액이 기금 고시 기준(약 4억 6,900만원~5억원 내외, 연도별 통계청 가계금융복지조사 연동) 이하여야 대출이 승인됩니다.
- 실거주 의무 및 소득공제(연 300만원 한도)·비과세(이자 500만원) 유지 조건: 대출 실행 후에는 정당한 사유 없이 입주하지 않거나 제3자에게 전세를 놓는 행위가 제한되며 기금의 실거주 의무를 준수해야 합니다. 또한 통장 자체의 연말정산 소득공제(연 납입액 300만원 한도 내 40%, 최대 120만원 공제)와 이자소득 500만원 비과세 혜택을 온전히 누리기 위해서는 무주택 세대주 확인서 등록과 의무 가입 기간 유지를 꼭 챙기시기 바랍니다.
본 기사는 국토교통부 및 주택도시보증공사(HUG) 주택도시기금의 청년주택드림 청약통장·대출 운영 지침을 바탕으로 작성되었습니다. 세부 금리표와 자산 심사 기준, 온라인 자격 진단은 주택도시기금 공식 포털(nhuf.molit.go.kr)에서 직접 확인하실 수 있습니다.